เจ้าของธุรกิจหลายคนไม่เคยเปิดดูงบทดลองเลย รอดูตัวเลขตอนปิดงบสิ้นปี ทั้งที่งบนี้เป็นเครื่องมือตรวจสุขภาพการเงินที่ช่วยให้เห็นปัญหาได้เร็วกว่ารองบการเงินจริง โดยบทความนี้จะพาคุณมาเข้าใจงบทดลอง ตั้งแต่ความหมาย ประเภท วิธีทำ พร้อมตัวอย่างตัวเลขจริงที่เจ้าของธุรกิจอ่านแล้วนำไปใช้ได้ทันที
งบทดลอง (Trial Balance) คืออะไร?
งบทดลอง คือ รายงานสรุปยอดคงเหลือของบัญชีแยกประเภททุกบัญชี ณ วันใดวันหนึ่ง ใช้ตรวจสอบว่าการบันทึกบัญชีถูกต้องหรือไม่ หลักการสำคัญอยู่ที่ระบบบัญชีคู่ (Double-Entry Bookkeeping) ซึ่งกำหนดว่ายอดรวมฝั่งเดบิต (Debit) และเครดิต (Credit) ต้องเท่ากันเสมอ หากยอดไม่เท่ากัน แสดงว่ามีการบันทึกบัญชีผิดพลาด
แม้กฎหมายจะไม่บังคับให้ยื่นงบทดลองต่อกรมสรรพากร แต่ในเชิงบริหาร งบนี้มีประโยชน์หลายด้าน
- ช่วยให้เจ้าของธุรกิจวิเคราะห์สถานะการเงินได้ต่อเนื่อง ไม่ต้องรอปิดงบสิ้นปี
- ใช้เป็นข้อมูลตั้งต้นในการจัดทำงบแสดงฐานะการเงินและงบกำไรขาดทุน
- ช่วยลดความรีบเร่งและข้อผิดพลาดตอนยื่นงบประจำปี
- ใช้ตรวจจับค่าใช้จ่ายแฝงหรือการบันทึกบัญชีผิดหมวดได้ทันเวลา
งบทดลองมีกี่ประเภท
งบทดลองแบ่งออกเป็น 3 ประเภทตามช่วงเวลาของการตรวจสอบบัญชี แต่ละแบบมีจุดประสงค์ต่างกัน
งบทดลองก่อนปรับปรุง
เป็นงบที่จัดทำก่อนบันทึกรายการปรับปรุงบัญชี เช่น ค่าใช้จ่ายค้างจ่าย รายได้ค้างรับ หรือค่าเสื่อมราคา ตัวเลขในงบนี้สะท้อนเฉพาะรายการที่บันทึกจริงในช่วงระหว่างรอบบัญชี ยังไม่มีรายการตามเกณฑ์คงค้าง
ตัวอย่าง บริษัท ก จำกัด (ชื่อสมมุติ) ร้านขายเสื้อผ้าออนไลน์ ปิดรอบเดือนมิถุนายน ยังไม่ได้บันทึกค่าเช่าออฟฟิศค้างจ่าย 15,000 บาท งบทดลองก่อนปรับปรุงจะยังไม่มียอดนี้ แต่ก็ยังใช้เช็กเบื้องต้นได้ว่าเดบิตและเครดิตตรงกันหรือเปล่า
งบทดลองหลังปรับปรุง
เป็นงบที่จัดทำหลังบันทึกรายการปรับปรุงครบแล้ว เช่น ตัดค่าเสื่อมราคา บันทึกค่าใช้จ่ายค้างจ่าย และรายได้ค้างรับ ตัวเลขในงบนี้จึงสะท้อนผลการดำเนินงานได้ใกล้เคียงความเป็นจริงมากที่สุด สามารถนำไปจัดทำงบกำไรขาดทุนได้ทันที
งบทดลองหลังปิดบัญชี
เป็นงบที่จัดทำหลังปิดบัญชีรายได้และค่าใช้จ่ายเข้ากำไรสะสมเรียบร้อยแล้ว จึงเหลือเฉพาะบัญชีสินทรัพย์ หนี้สิน และทุน เพื่อยืนยันว่ายอดคงเหลือพร้อมเริ่มต้นรอบบัญชีถัดไปอย่างถูกต้อง
ส่วนประกอบและวิธีทำงบทดลอง
ส่วนประกอบของงบทดลอง
งบทดลองประกอบด้วย 2 ส่วนหลัก
| ส่วน | รายละเอียด |
|---|
| ส่วนหัว | ชื่อกิจการ, ชื่อรายงาน (งบทดลอง), วันที่จัดทำ |
| รายละเอียด | เลขที่บัญชี, ชื่อบัญชี, ยอดเดบิต, ยอดเครดิต, ยอดรวม |
บัญชีจะเรียงตามหมวด 5 หมวดหลัก ได้แก่ สินทรัพย์ หนี้สิน ทุน รายได้ และค่าใช้จ่าย
ขั้นตอนการทำงบทดลอง
- ตรวจสอบยอดคงเหลือของแต่ละบัญชีในบัญชีแยกประเภท (General Ledger)
- กำหนดช่วงเวลาข้อมูล เช่น ณ วันที่ 30 มิถุนายน
- รวบรวมยอดคงเหลือทุกบัญชี เรียงตามหมวด 1-5
- ระบุยอดแต่ละบัญชีลงฝั่งเดบิตหรือเครดิตให้ถูกต้อง โดยสินทรัพย์และค่าใช้จ่ายอยู่ฝั่งเดบิต ส่วนหนี้สิน ทุน และรายได้อยู่ฝั่งเครดิต
- รวมยอดทั้งสองฝั่ง ตรวจสอบว่าเท่ากัน
ตัวอย่างงบทดลองร้านค้า SME
สมมุติว่า บริษัท ก จำกัด (ชื่อสมมุติ) ขายเสื้อผ้าออนไลน์ จัดทำงบทดลองหลังปรับปรุง ณ วันที่ 30 มิถุนายน
| ชื่อบัญชี | เดบิต (บาท) | เครดิต (บาท) |
|---|
| เงินสด | 150,000 | |
| ลูกหนี้การค้า | 80,000 | |
| สินค้าคงเหลือ | 200,000 | |
| อุปกรณ์สำนักงาน | 50,000 | |
| เจ้าหนี้การค้า | | 120,000 |
| เงินกู้ยืม | | 100,000 |
| ทุนจดทะเบียน | | 200,000 |
| รายได้จากการขาย | | 350,000 |
| ต้นทุนขาย | 180,000 | |
| ค่าเช่า | 30,000 | |
| เงินเดือนพนักงาน | 40,000 | |
| ค่าสาธารณูปโภค | 15,000 | |
| ค่าโฆษณาออนไลน์ | 25,000 | |
| รวม | 770,000 | 770,000 |
ยอดรวมเดบิตและเครดิตเท่ากันที่ 770,000 บาท แสดงว่าการบันทึกบัญชีถูกต้องตามหลักบัญชีคู่
จากตัวอย่างนี้ เจ้าของธุรกิจสามารถเห็นได้ทันทีว่า ต้นทุนขายอยู่ที่ 180,000 บาท คิดเป็นราว 51% ของรายได้ขาย และมีลูกหนี้ค้างชำระอยู่ 80,000 บาทที่ต้องติดตาม
ข้อควรระวัง เมื่อทำงบทดลอง
ถ้ายอดเดบิตและเครดิตไม่เท่ากัน ให้ตรวจสอบสาเหตุเหล่านี้
| สาเหตุ | วิธีแก้ไข |
|---|
| กรอกตัวเลขผิด เช่น 15,000 เป็น 51,000 | ตรวจทานยอดกับเอกสารต้นฉบับ |
| บันทึกสลับฝั่งเดบิตกับเครดิต | เช็คหมวดบัญชีว่าควรอยู่ฝั่งไหน |
| บันทึกรายการตกหล่นหรือซ้ำ | เทียบจำนวนรายการกับเอกสาร |
| เลือกชื่อบัญชีไม่ตรงกับรายการจริง | ทบทวนผังบัญชีที่ตั้งค่าไว้ |
เมื่อพบข้อผิดพลาด ให้แก้ไขรายการในบัญชีแยกประเภทก่อน แล้วจึงทำงบทดลองใหม่จนกว่ายอดจะตรงกัน
งบทดลองต้องทำตอนไหน
แนะนำให้ทำทุกเดือนหลังปิดรอบบัญชี เพราะช่วยตรวจสอบยอดบัญชีได้ต่อเนื่อง ถ้ามีข้อผิดพลาดจะพบและแก้ไขได้ทันที ไม่ต้องรอมาตรวจย้อนหลังทีเดียวตอนสิ้นปี โดยเฉพาะกับสำหรับธุรกิจที่มีรายการบัญชีจำนวนมาก การทำงบทดลองเป็นประจำยังช่วยให้การปิดงบสิ้นปีเร็วขึ้น เพราะข้อมูลถูกตรวจสอบมาเป็นรายเดือนแล้ว
ทำงบทดลองด้วย Excel หรือโปรแกรมบัญชี
ธุรกิจขนาดเล็กที่มีรายการไม่มาก สามารถทำงบทดลองด้วย Excel ได้ โดยสร้างตารางแยกคอลัมน์เดบิตและเครดิต แล้วใช้สูตร SUM ตรวจสอบยอดรวม
แต่ถ้าธุรกิจมีรายการจำนวนมาก การใช้โปรแกรมบัญชีออนไลน์จะช่วยลดข้อผิดพลาดได้มาก เพราะระบบสรุปงบทดลองให้อัตโนมัติจากเอกสารที่บันทึกไว้ ไม่ต้องคีย์ตัวเลขเองหรือรวมยอดใหม่
3 จุดเช็กรายจ่ายแฝงในงบทดลอง ที่เจ้าของธุรกิจต้องรู้
นอกจากเช็กว่ายอดเดบิตและเครดิตเท่ากันหรือไม่ เจ้าของธุรกิจควรดูจุดเหล่านี้เพิ่ม เพราะอาจมีรายจ่ายแฝงซ่อนอยู่
- บัญชีค่าใช้จ่ายเบ็ดเตล็ด หรือค่าใช้จ่ายอื่น ๆ สูงผิดปกติ
จุดสังเกต: หากยอดรวมในบัญชี “ค่าใช้จ่ายอื่น ๆ” มียอดสูงอย่างผิดปกติ
ผลกระทบ: มักเป็นจุดที่ซ่อนรายจ่ายที่ไม่สามารถระบุประเภทได้ชัดเจน หรือรายจ่ายฟุ่มเฟือยที่ไม่จำเป็นต่อธุรกิจ
วิธีแก้ไข: เจ้าของธุรกิจควรเรียกดูรายละเอียดเชิงลึกในบัญชีนี้ทันที เพื่อคัดกรองและตัดค่าใช้จ่ายที่ไม่ได้สร้างมูลค่าออก
- ต้นทุนแฝงที่ถูกบันทึกผิดหมวดเป็น “ค่าใช้จ่ายทั่วไป”
จุดสังเกต: รายการที่ควรเป็นต้นทุนขาย (COGS) เช่น ค่าวัตถุดิบ หรือค่าเสื่อมราคาเครื่องจักร ถูกนำไปบันทึกเป็นค่าใช้จ่ายในการบริหารทั่วไป
ผลกระทบ: ทำให้เจ้าของธุรกิจเข้าใจผิดว่า “ต้นทุนต่ำ” จึงวางแผนกลยุทธ์หรือตั้งราคาสินค้าผิดพลาด ซึ่งความจริงแล้วต้นทุนเหล่านั้นไปแฝงอยู่ในค่าใช้จ่ายส่วนอื่น
วิธีแก้ไข: ตรวจสอบความถูกต้องของการแยกประเภทบัญชีเพื่อให้เห็นต้นทุนที่แท้จริงก่อนวางแผนกำไร
- การบันทึกค่าใช้จ่ายซ้ำซ้อนในหลายบัญชี
จุดสังเกต: มีการบันทึกรายการที่มีลักษณะเดียวกันซ้ำซ้อนกันในหลายประเภทบัญชี
ผลกระทบ: ทำให้ตัวเลขค่าใช้จ่ายรวมสูงเกินความเป็นจริง ส่งผลให้การวิเคราะห์ผลประกอบการคลาดเคลื่อนและเสียโอกาสในการบริหารกระแสเงินสด
วิธีแก้ไข: ตรวจสอบความซ้ำซ้อนของรายการบัญชีเพื่อปรับปรุงตัวเลขให้สะท้อนความเป็นจริงของธุรกิจ
วิธีเช็กยอดลูกหนี้และเจ้าหนี้จากงบทดลอง
งบทดลองยังช่วยให้เจ้าของธุรกิจดูสภาพคล่องเบื้องต้นได้ โดยเช็กจาก 2 บัญชีหลัก
วิธีเช็ก ลูกหนี้ จากงบทดลอง
- ดูบัญชีลูกหนี้การค้าในงบทดลอง เพื่อรู้ว่ายังมีเงินที่ลูกค้ายังค้างจ่ายอยู่รวมเท่าไร
- ดูยอดคงเหลือฝั่งเดบิตของลูกหนี้ เพื่อยืนยันว่าการบันทึกถูกทิศทาง และลูกหนี้ยังไม่ถูกชำระ
- เปรียบเทียบยอดลูกหนี้กับยอดขาย เพื่อดูว่ายอดค้างรับสูงผิดปกติหรือเริ่มเก็บเงินช้าลง
- หากยอดสูง ให้ไปดูรายละเอียดย่อยลูกหนี้ (AR Aging / ใบแจ้งหนี้) เพื่อรู้ว่าใครค้างนาน เสี่ยงเป็นหนี้เสีย หรือควรเร่งติดตาม
วิธีเช็ก เจ้าหนี้ จากงบทดลอง
- ดูบัญชีเจ้าหนี้การค้าในงบทดลอง เพื่อรู้ว่าธุรกิจยังมีภาระต้องจ่ายให้คู่ค้ารวมเท่าไร
- ดูยอดคงเหลือฝั่งเครดิตของเจ้าหนี้ เพื่อยืนยันว่าบันทึกถูกต้อง และเป็นยอดที่ยังไม่ได้จ่ายจริง
- เปรียบเทียบยอดเจ้าหนี้กับการซื้อหรือค่าใช้จ่าย เพื่อดูว่าภาระหนี้เพิ่มเร็วเกินไปหรือไม่
- หากยอดสูง ให้ไปดูรายละเอียดย่อยเจ้าหนี้ (กำหนดชำระ / ใบแจ้งหนี้) เพื่อวางแผนจ่ายเงิน ไม่ให้ขาดสภาพคล่องหรือเสียเครดิต
ขั้นตอนการเรียกดูงบทดลองใน PEAK Account
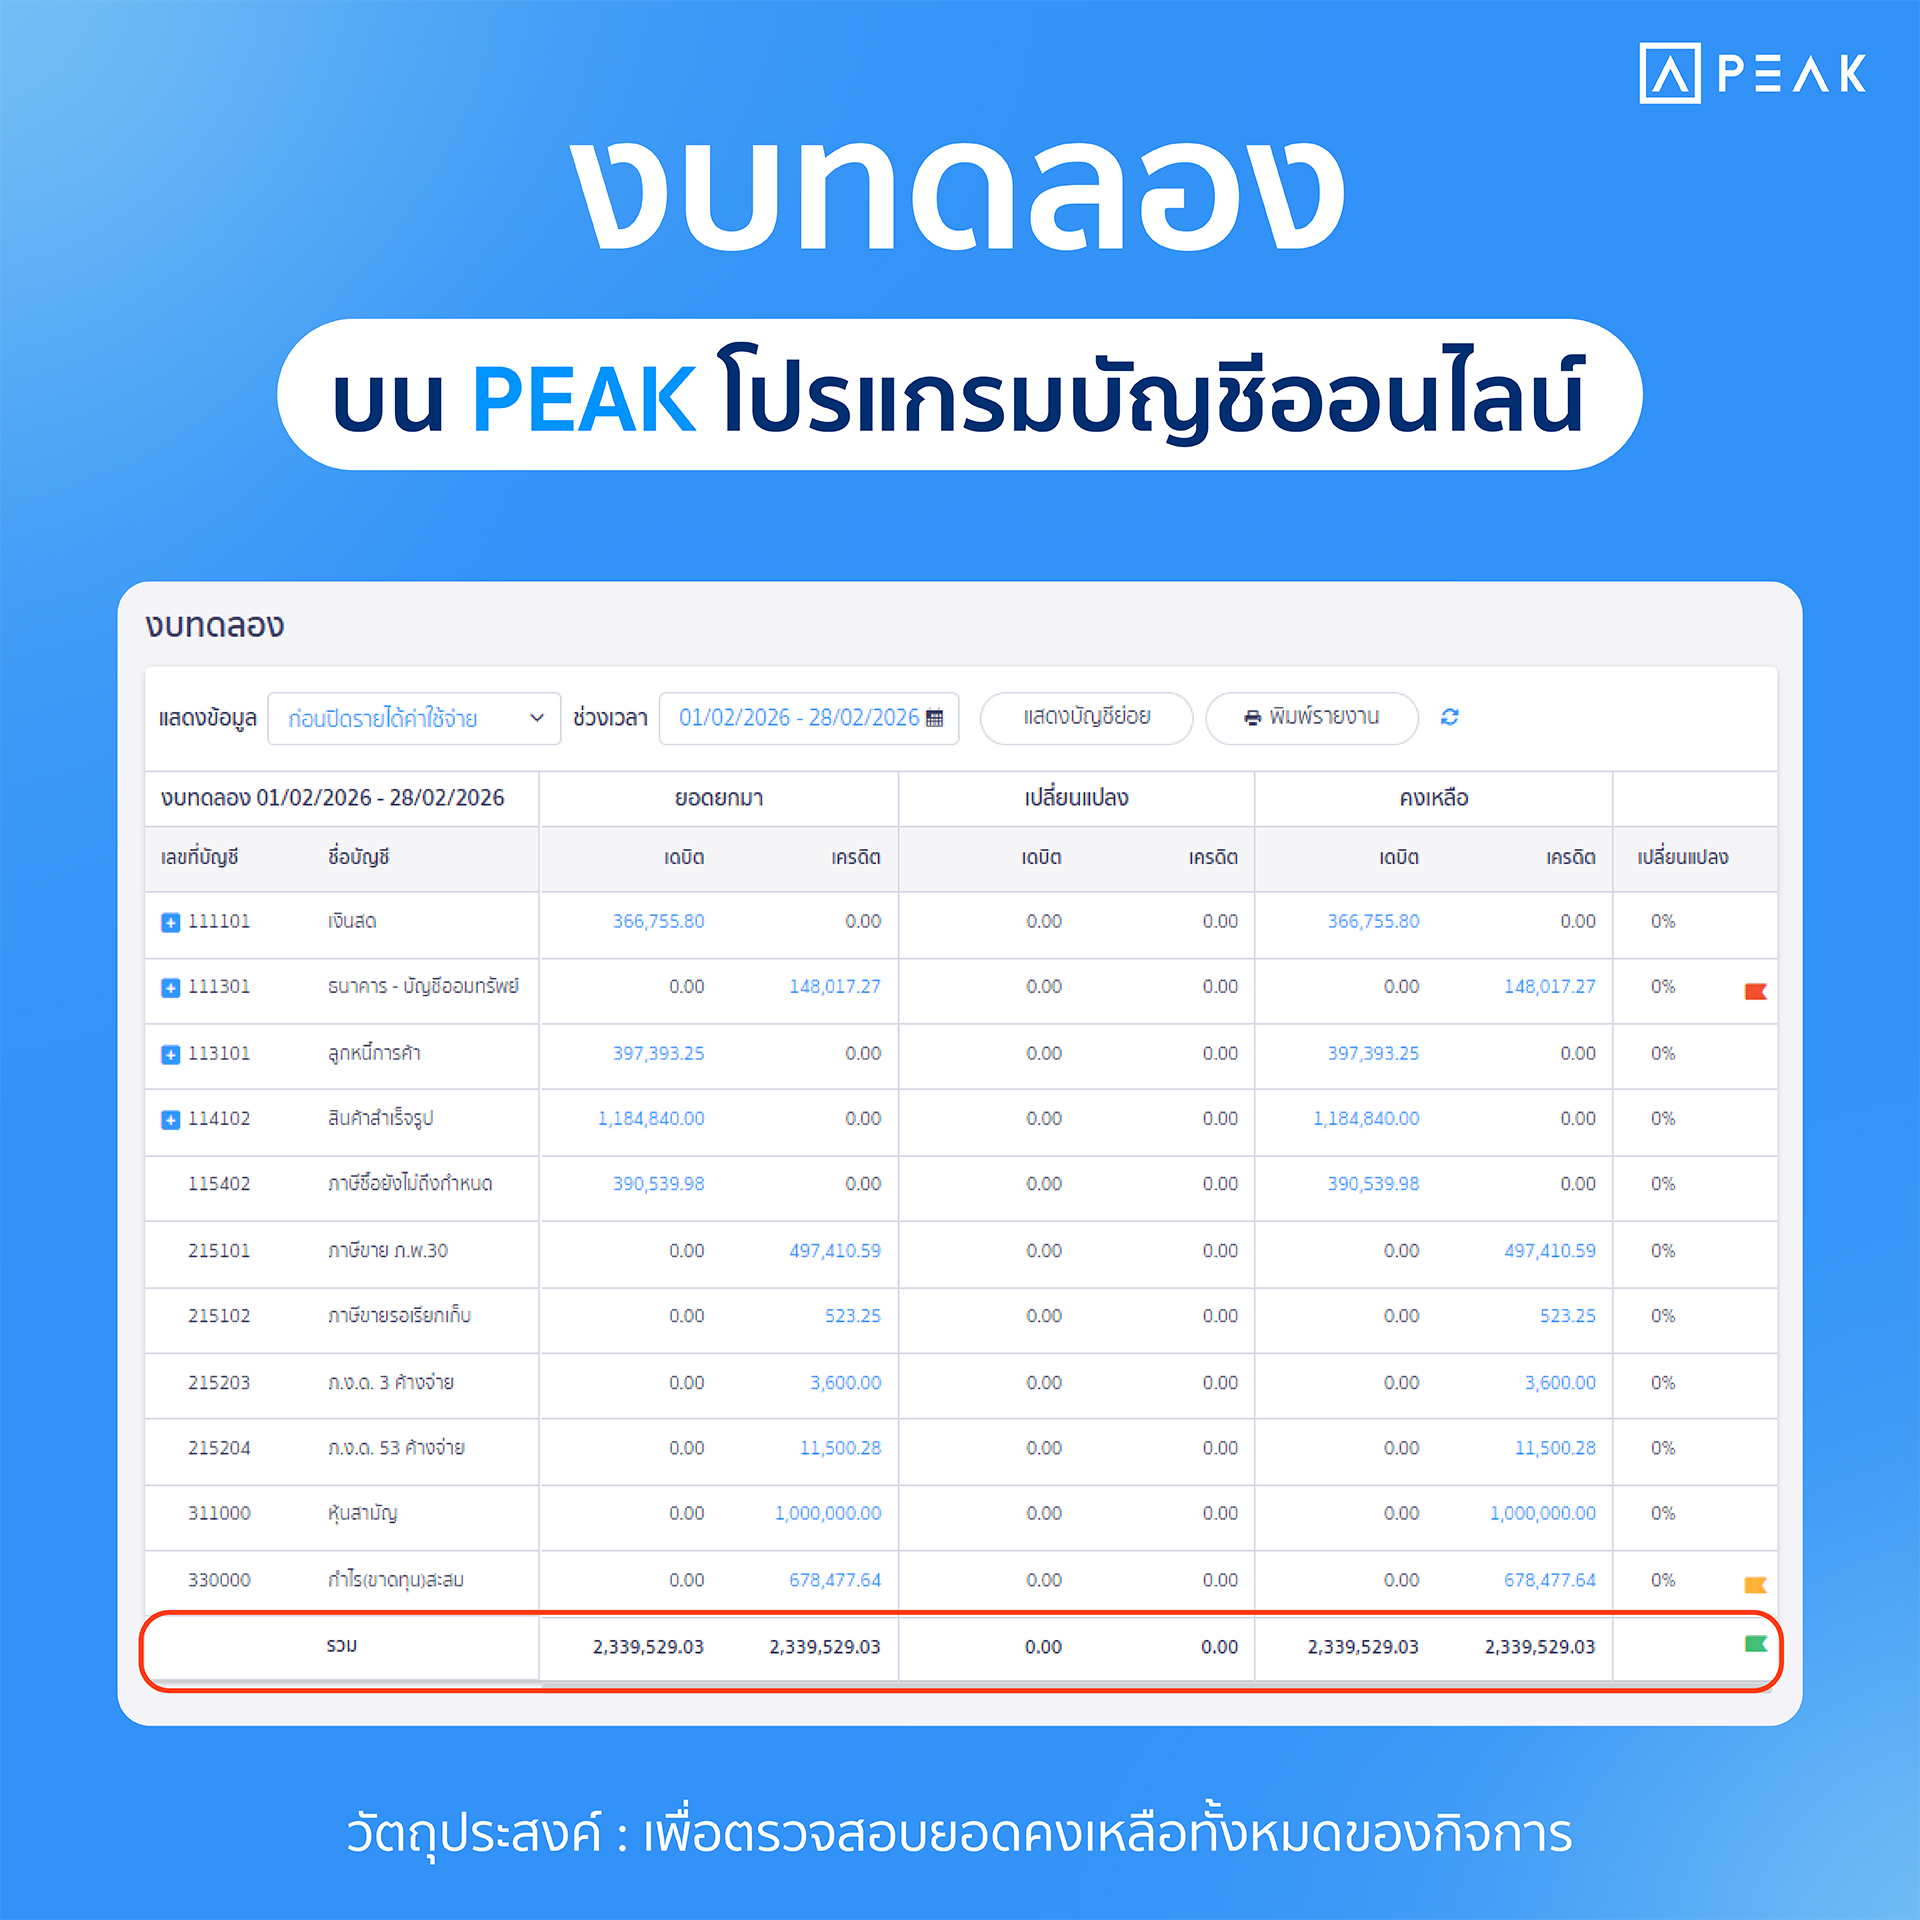
ในโปรแกรมบัญชีออนไลน์ PEAK คุณสามารถเรียกดูงบทดลองได้ ทั้งก่อนและหลังปิดรายได้ค่าใช้จ่าย รวมถึงรายงานเคลื่อนไหวรายเดือน
- กด “พิมพ์รายงาน” เพื่อ Export ออกมาเป็นไฟล์ Excel ได้
- เข้าเมนู บัญชี > เลือก งบทดลอง
จากตัวอย่างงบทดลองของบริษัท ก จำกัด (ชื่อสมมุติ) ลูกหนี้ 80,000 บาท คิดเป็นราว 23% ของยอดขาย 350,000 บาท ถือว่ายังอยู่ในระดับที่ต้องติดตาม ส่วนเจ้าหนี้ 120,000 บาท เทียบกับต้นทุนขาย 180,000 บาท คิดเป็น 67% ซึ่งต้องวางแผนกระแสเงินสดให้ดี
สรุป: งบทดลองช่วยให้ธุรกิจตัดสินใจได้เร็วขึ้น
งบทดลองไม่ใช่แค่เอกสารบัญชีที่ดูว่าเดบิตเท่ากับเครดิตหรือเปล่า แต่เป็นเครื่องมือบริหารที่ช่วยให้เห็นภาพรวมการเงินได้ทุกเดือน ไม่ต้องรอสิ้นปี
ถ้าทำเป็นประจำ จะช่วยจับปัญหาค่าใช้จ่ายแฝง ลูกหนี้ค้างนาน หรือเจ้าหนี้ที่ต้องรีบจ่าย ได้ก่อนที่ปัญหาจะลุกลาม
ดูงบทดลองได้ทุกเมื่อ ด้วย PEAK โปรแกรมบัญชีออนไลน์
PEAK Account ช่วยให้เจ้าของธุรกิจและนักบัญชีเรียกดูงบทดลองได้ทันที ทั้งก่อนและหลังปิดรายได้ค่าใช้จ่าย รวมถึงรายงานเคลื่อนไหวรายเดือน เข้าเมนู บัญชี แล้วเลือก งบทดลอง กดพิมพ์รายงานเพื่อ Export เป็นไฟล์ Excel ได้เลย
ทดลองใช้งาน PEAK โปรแกรมบัญชีออนไลน์ฟรี 30 วัน ที่ peakaccount.com
คำถามที่พบบ่อย เกี่ยวกับงบทดลอง
งบทดลองต่างจากงบการเงินอย่างไร
งบทดลองเป็นรายงานภายในที่ใช้ตรวจสอบว่ายอดเดบิตและเครดิตเท่ากันหรือไม่ เปรียบเหมือนการเช็กร่างกายก่อนตรวจสุขภาพจริง ส่วนงบการเงิน เช่น งบกำไรขาดทุนและงบแสดงฐานะการเงิน เป็นรายงานที่ต้องยื่นต่อหน่วยงานรัฐ ใช้ประเมินผลการดำเนินงานและฐานะทางการเงินของธุรกิจ
งบทดลองต้องยื่นสรรพากรไหม
ไม่ต้องยื่น งบทดลองเป็นรายงานภายในที่ทำเพื่อตรวจสอบความถูกต้องของการบันทึกบัญชี ไม่ใช่เอกสารที่กฎหมายกำหนดให้ยื่นกรมสรรพากร
ทำงบทดลองด้วย Excel ได้ไหม
ทำได้ แต่ต้องอาศัยความละเอียดในการคีย์ข้อมูลและรวมยอด เพราะมีโอกาสพิมพ์ตัวเลขผิด สลับฝั่งเดบิตกับเครดิต หรือบันทึกซ้ำโดยไม่รู้ตัว ถ้าธุรกิจมีรายการบัญชีจำนวนมาก การใช้โปรแกรมบัญชีออนไลน์จะช่วยลดข้อผิดพลาดและประหยัดเวลาได้มาก เพราะระบบสรุปงบทดลองให้อัตโนมัติจากเอกสารที่บันทึกในระบบ
งบทดลองต้องทำทุกเดือนไหม
แนะนำให้ทำทุกเดือน เพราะช่วยตรวจสอบยอดบัญชีได้ต่อเนื่อง ถ้ามีความผิดพลาดจะพบและแก้ไขได้ทันที ไม่ต้องใช้เวลาตรวจย้อนหลังตอนปิดงบสิ้นปี
ใครควรดูงบทดลองบ้าง
ไม่ใช่แค่นักบัญชีเท่านั้น เจ้าของกิจการและผู้บริหารก็ควรดูงบทดลองเป็นประจำ เพื่อใช้ประเมินสถานะการเงินและวางแผนธุรกิจ ในช่วงปิดงบประจำปี ผู้สอบบัญชีก็ใช้งบทดลองเป็นจุดเริ่มต้นในการตรวจสอบงบการเงินเช่นกัน
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
คลิก https://www.peakaccount.com (ไม่มีค่าใช้จ่าย)
PEAK Call Center : 1485
LINE : @peakaccount
สอบถามเพิ่มเติม คลิก https://m.me/peakengine